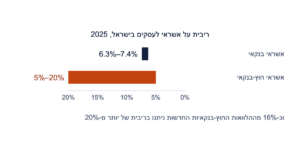
הזמינו אתכם להצטרף לעסקה על מתחם דירות להשכרה בטקסס. היזם ישראלי, הבניין לא, המסמכים באנגלית, והמצגת מבטיחה תשואה שנתית גבוהה. זו עסקת מולטי פמילי: כמה משקיעים קונים יחד בניין או כמה בניינים של דירות להשכרה, והיזם מנהל אותם ומקבל נתח מהרווח. מה שתקבלו בסוף תלוי פחות בבניין ויותר בשלושה דברים אחרים: בסדר שבו הכסף מתחלק, במס בשתי מדינות, ובמה שחתמתם עליו.
הכתבה הזו למי שהוזמן לעסקה כזו: מה בדיוק קונים, מי מקבל את הכסף ראשון ומי אחרון, ומה קורה במס בישראל ובארה״ב. זה הפרק על נדל״ן פרטי בחו״ל במפת ההשקעות האלטרנטיביות.
- 37%ניכוי מס אמריקאי על חלקו של שותף זר יחיד בהכנסה הקשורה לעסק בארה״ב
- 8%התשואה המועדפת בדוגמה: מה שהמשקיעים מקבלים לפני שהיזם מתחלק ברווח
- 30%חלק היזם ביתרת הרווח בדוגמה, בלי שהשקיע דולר משלו
מה בדיוק קונים כשמצטרפים לעסקה
אתם לא קונים דירות. אתם קונים חלק בחברה או בשותפות אמריקאית, שהיא הבעלים של הבניין ושלוקחת עליו משכנתה. לפעמים יש בדרך גם ישות ישראלית שמרכזת את המשקיעים הישראלים ומשקיעה בשמם. את ההחלטות מקבל היזם: מתי לשפץ, כמה לגבות, מתי למכור ובכמה. הזכויות שלכם הן מה שכתוב בהסכם השותפות, וכמעט תמיד הן כוללות הגבלה על מכירת הזכות לאחר.
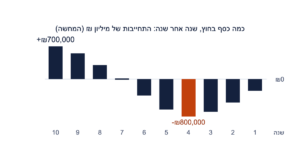
ויש משכנתה, והיא משנה את החשבון. נניח בניין שנקנה ב-3,000,000 דולר, עם הלוואה של 65% מהמחיר, 1,950,000 דולר. ההון של המשקיעים הוא 1,050,000 דולר. אם שווי הבניין יורד ב-10%, ל-2,700,000 דולר, ההלוואה נשארת כפי שהייתה, וההון יורד ל-750,000 דולר: הפסד של כ-29% על ירידה של 10%. המינוף עובד באותה עוצמה גם כלפי מעלה, וזו בדיוק הסיבה שהתשואה במצגת גבוהה. שאלו גם מתי ההלוואה צריכה להיפרע או להתחדש, ובאיזו ריבית, כי שם נמצא הרגע שבו עסקה טובה יכולה להיתקע.
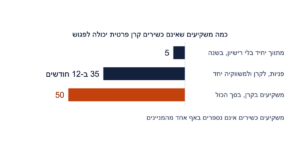
בישראל ההצעה הזו נשענת כמעט תמיד על אותו חריג: הצעה של עד 35 ניצעים בשנה, ומשקיעים כשירים שאינם נספרים. לכן גם כאן תתבקשו לחתום על הצהרה, ולכן גם כאן אין תשקיף. מה שמקבלים במקומו הוא מצגת, מזכר הצעה והסכם, שכתב מי שמגייס. מה לשאול כשקרן פרטית שולחת את המסמכים תקף גם כאן, מילה במילה.
מי מקבל ראשון: מפל החלוקה
הכסף שהעסקה מחזירה, משכירות ובסוף ממכירה, מתחלק לפי סדר קבוע שנקרא מפל. בדוגמה פשוטה, המשקיעים הכניסו 1,000,000 דולר, והיזם לא הכניס דבר. לאורך חמש שנים, כולל המכירה, חוזרים 1,900,000 דולר. קודם מקבלים המשקיעים את ההון שהכניסו, 1,000,000 דולר. אחר כך הם מקבלים תשואה מועדפת של 8% בשנה, בלי ריבית דריבית: 400,000 דולר על חמש שנים. רק מה שנשאר אחרי שני אלה, 500,000 דולר, מתחלק 70% למשקיעים ו-30% ליזם. בסוף, המשקיעים קיבלו 1,750,000 דולר, והיזם 150,000 דולר, שהם כשישית מהרווח כולו.
שני דברים משתנים בחדות כשהמספרים משתנים. אם העסקה מחזירה רק 1,400,000 דולר, כל הרווח הולך לתשואה המועדפת, והיזם לא מקבל נתח מהרווח בכלל. אם היא מחזירה 2,500,000 דולר, היזם מקבל 330,000 דולר, כ-22% מהרווח. זה היתרון של המבנה: היזם מרוויח באמת רק כשהמשקיעים הרוויחו קודם. אבל יש שלוש שאלות שהדוגמה מדלגת עליהן, והתשובות עליהן נמצאות בהסכם. האם יש שלב של ״השלמה״ שבו היזם מקבל חלק גדול יותר עד שהוא ״משיג״ את המשקיעים? אילו עמלות הוא גובה בנפרד מהמפל, על רכישה, על ניהול הנכס או על מימון מחדש? והאם הוא מכניס כסף משלו לעסקה?
מה קורה במס, בישראל ובארה״ב
בצד האמריקאי: שותפות שיש לה הכנסה הקשורה בעסק בארה״ב חייבת לנכות מס על החלק ששייך לשותף זר, בשיעור של 37% לשותף שהוא יחיד. היא מנכה לפי ההכנסה שנצמחה, בלי קשר לשאלה אם חולק לכם משהו. לפי ה-IRS, מי שרוצה לקבל את הניכוי כזיכוי מול המס האמריקאי שלו צריך לצרף את טופס 8805 לדוח מס אמריקאי. כלומר, שותף ישראלי בעסקה כזו מגיש דוח בארה״ב.
בצד הישראלי: ההכנסה מדווחת גם כאן, והמס ששולם בארה״ב נכנס לחישוב כזיכוי. כך מחשבים רווח שנעשה בדולרים, וכך נראית החובה לדווח כשאיש אינו מנכה בשבילך בישראל. ויש מס שלישי, שאינו מס הכנסה: נדל״ן בארה״ב נחשב נכס ממוקם בארה״ב לעניין מס העיזבון האמריקאי, שהסף שלו לתושב חוץ הוא 60,000 דולר. אם גם זכות בשותפות שמחזיקה בנכס כזה נחשבת כך, זו שאלה של מבנה ההחזקה.
- הדוגמה המספרית היא המחשה שלנו ואינה נתון של עסקה כלשהי: השקעה של מיליון דולר, תשואה מועדפת של 8% בשנה לחמש שנים בלי ריבית דריבית, יתרה שמתחלקת 70/30, בלי שלב השלמה ובלי עמלות.
- Internal Revenue Service, Partnership withholding, עודכן ב-21.7.2026: חובת הניכוי לפי סעיף 1446 ושיעור של 37% לשותף זר שאינו תאגיד. Instructions for Forms 8804, 8805, and 8813, ינואר 2026, ״Treatment of Partners״: הניכוי הוא זיכוי לשותף, והוא נדרש לצרף את טופס 8805 לדוח המס האמריקאי שלו. נבדק ב-28.9.2026.
- חוק ניירות ערך, התשכ״ח–1968, סעיף 15א, ותקנות ניירות ערך (פרטים לענין סעיפים 15א עד 15ג לחוק), התש״ס–2000, תקנה 2. נוסח החוק.