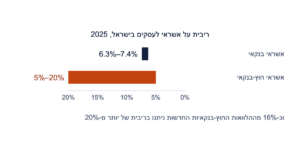
קונים קרן גידור בנאמנות דרך אותו חשבון מסחר שבו מחזיקים כל קרן נאמנות אחרת — באתר הבנק או בסניף, בלי סף השקעה מינימלי מלבד מחיר של יחידה אחת. ההבדל הוא הזמן: אי אפשר לקנות או לצאת בכל יום, אלא רק במועד מסחר קבוע, וההוראה צריכה להגיע כמה ימים לפני אותו מועד. מי שמבין את המבנה של קרן גידור בנאמנות כבר יודע למה; המאמר הזה עוסק באיך, והוא חלק מהמדריך לקרנות גידור.
- אחת לחודשמועד המסחר הנפוץ, ביום המסחר האחרון בחודש
- 5-10ימי מסחר לפני המועד שבהם נסגר חלון ההוראות
- 0סף השקעה מינימלי, מלבד מחיר של יחידה אחת
איפה ומתי קונים
ההוראה עצמה ניתנת כמו בכל קרן נאמנות: דרך אתר הבנק או בסניף. בבנק הבינלאומי, למשל, הקרנות נסחרות בדרך כלל אחת לחודש, ביום המסחר האחרון בחודש, וההוראה — ליצירה וגם לפדיון — צריכה להינתן בתקופה מוגדרת, בדרך כלל 5 או 10 ימי מסחר של הקרן לפני המועד הקובע. חודשי אינו כלל: הדוגמה שהרשות עצמה נתנה בהוראה שהסדירה את הקטגוריה היא מועד רבעוני, ביום האחרון של כל רבעון. לוח המועדים משתנה מקרן לקרן, והוא כתוב בתשקיף.
יש גם תנאי מקדים שקל לפספס. באותו בנק, מסחר בקרנות האלה מחייב חתימה על הסכם ייעוץ או מינוי לשירות הודעות ב-SMS. מי שמחזיק רק חשבון מסחר עצמאי בסיסי עשוי לגלות את זה רק כשהוא מנסה לשלוח את ההוראה הראשונה.
מה קורה בין ההוראה לביצוע
בין הרגע ששלחתם הוראה לבין הביצוע שלה עוברים ימים, ובמהלכם מחיר הקרן ממשיך לזוז. הרשות אמנם התירה לקרנות לקבל הוראה לפי סכום כספי — להגיד "אני רוצה להשקיע מאה אלף שקל" ולתת למערכת להתאים את מספר היחידות במועד הביצוע — ואף ציינה שזה חשוב לוודאות של המשקיע. אבל באותה הוראה עצמה כתבה בהערת שוליים שכיום, מבחינה תפעולית, אי אפשר ליישם את המנגנון הזה, ומספר היחידות נקבע כבר במועד הבקשה.
בפועל המשמעות היא שאתם מתחייבים לכמות יחידות, לא לסכום. אם המחיר עלה עד המועד הקבוע, תשלמו יותר ממה שחישבתם; אם ירד, פחות. בקרן שמתומחרת פעם בחודש, זו לא תנודה של יום אחד.
היציאה היא החלק שצריך לתכנן
כניסה מאוחרת בחודש לא עולה הרבה. יציאה מאוחרת יכולה לעלות. הרשות קבעה שכל קרן גידור בנאמנות תגדיר בתשקיף מועד אחרון להודעה מוקדמת על פדיון, לפני המועד הקבוע — ושאחרי המועד הזה, בקשת פדיון שהוגשה כבר אינה ניתנת לביטול. בין מועד למועד הקרן סגורה, כלומר מי שפספס את החלון מחכה למועד הבא: חודש במקרה הטוב, רבעון בקרן רבעונית.
דוגמה אחת ממחישה את החשבון. נניח קרן שנסחרת ביום המסחר האחרון של כל חודש, וחלון ההוראות שלה נסגר 10 ימי מסחר לפני כן — כלומר בערך באמצע החודש. מי שמחליט ב-20 בחודש שהוא רוצה לצאת כבר פספס את המועד הקרוב: ההוראה שלו תבוצע רק בסוף החודש הבא, כשישה שבועות אחרי ההחלטה. ובאותם שישה שבועות היחידות שלו ממשיכות להיות חשופות לשוק, בלי אפשרות לשנות את זה.
בקרן רבעונית אותו פספוס עולה כמעט ארבעה חודשים. זה הופך את היציאה להחלטה שמקבלים מראש, לא לתגובה לשוק: מי שעשוי להזדקק לכסף בהתראה קצרה צריך לספור את המועדים לאחור לפני שהוא נכנס, לא אחרי.
לפני ששולחים את ההוראה
ארבעה דברים בתשקיף ובבנק מכריעים את רוב השאלות. לוח מועדי המסחר של הקרן הספציפית, חודשי או רבעוני. התאריך האחרון להוראה ולהודעה מוקדמת לפני כל מועד. מבנה השכר: דמי הניהול הקבועים, דמי ההצלחה ואיך הם מחושבים. והתנאים של הבנק עצמו — האם נדרש הסכם ייעוץ או מינוי להודעות, והאם יש עמלות משלו מעבר לאלה של הקרן.
- רשות ניירות ערך, הוראה זמנית למנהלי הקרנות ולנאמנים בדבר נכסים שמותר לקנות ולהחזיק בקרן גידור בנאמנות, ספטמבר 2025: קרן מועדים קבועים, הודעה מוקדמת, הוראה לפי שווי כספי והערת השוליים על יישומה.
- בנק הבינלאומי, קרן גידור בנאמנות: ערוצי ההוראה, תדירות המסחר, חלון ההוראות, סף ההשקעה ודרישת הסכם הייעוץ או מינוי ההודעות.
- בנק מזרחי טפחות, קרנות גידור בנאמנות: מסחר במועדים קבועים והקרן סגורה בין מועד למועד.
הנתונים נבדקו ב-17.9.2026. תנאי המסחר משתנים בין קרנות ובין בנקים; התשקיף של הקרן הספציפית הוא המקור המחייב.