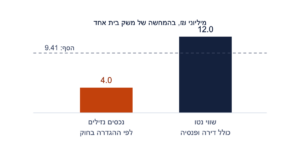
משקיע כשיר אינו רישיון, אינו תעודה ואי אפשר להוציא אותו. זו רשימה בתוספת הראשונה לחוק ניירות ערך, ומי שנמנה עליה מותר להציע לו ניירות ערך בלי תשקיף. החוק מטיל את הבדיקה על מי שמציע לך את ההשקעה, ודורש שלפני כל רכישה תיתן הסכמה בכתב לכך שהתנאים מתקיימים בך ושאתה מודע למשמעות. כלומר זה מעמד שמוצהר מחדש בכל עסקה, לא מעמד שמקבלים פעם אחת.
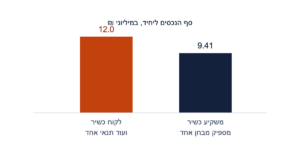
יחיד נחשב משקיע כשיר אם מתקיים בו אחד משלושה מבחנים. הראשון: שווי הנכסים הנזילים שבבעלותו עולה על ₪9,411,809. השני: הכנסתו בכל אחת מהשנתיים האחרונות עולה על ₪1,411,772, או שהכנסת התא המשפחתי עולה על ₪2,117,657. השלישי מחבר בין השניים: נכסים נזילים מעל ₪5,882,380 יחד עם הכנסה שנתית מעל ₪705,885 ליחיד או ₪1,058,827 לתא המשפחתי. הסכומים בחוק נקובים בערכי 2016 — שמונה מיליון, 1.2 מיליון וחמישה מיליון — והנתונים לעיל הם העדכון שנכנס לתוקף בינואר 2025.
והאם הסכומים השתנו ב-2026? לא. החוק קובע שהסכומים מתעדכנים ב-1 בינואר של כל שנה שלישית, לפי שיעור השינוי במדד המחירים לצרכן מול מדד דצמבר 2015. העדכון האחרון נכנס לתוקף בינואר 2025, ולכן אותם סכומים הם גם הסכומים התקפים בשנת 2026, והעדכון הבא לפי אותו מנגנון חל ב-1 בינואר 2028. זו גם הסיבה שאפשר למצוא ברשת מספרים שונים לאותה שאלה: חלקם נכונים לתקופה שלפני ינואר 2025.
המילה שקובעת בפועל היא נזילים. החוק מגדיר נכסים נזילים כמזומנים, פיקדונות, נכסים פיננסיים כהגדרתם בחוק הייעוץ וניירות ערך הנסחרים בבורסה. דירת המגורים אינה בפנים. החזקה בחברה פרטית אינה בפנים. קרן פנסיה אינה בפנים. זה ההבדל בין הון עצמי להון נזיל, והוא מפיל את החשבון של הרבה אנשים שמחזיקים שווי נטו גבוה בהרבה מהסף ועדיין אינם עומדים בו. מה בדיוק נספר, ומה חותמים מפרק את זה לשורות.
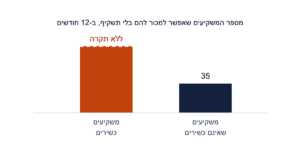
ולמה בכלל מישהו רוצה שתסווג ככה? כי הצעה למשקיעים שמספרם אינו עולה על 35 בשנים עשר חודשים אינה נחשבת הצעה לציבור ואינה מחייבת תשקיף — ומשקיע הנמנה עם התוספת הראשונה אינו נספר במניין הזה. מי שמגייס יכול לפנות למאה משקיעים כשירים בלי לגעת במכסה. זה הבסיס המשפטי שעליו עומדת כל ההשקעה הלא סחירה בישראל, מקרן פרטית ועד עסקת נדל״ן, וגם הסיבה שהשיחה מתחילה תמיד בשאלה אם אתה כשיר. כלל 35 הניצעים מסביר מה הוא באמת סופר — ומה אתה מוותר עליו בדרך. בצד המוצרים, קרנות גידור הן המקרה הנפוץ ביותר שבו ההבחנה הזו קובעת לאיזו קרן בכלל יש לך גישה.
נקודה אחת שכמעט תמיד מתבלבלת: לקוח כשיר אינו מילה נרדפת. זהו מעמד אחר, בחוק הסדרת העיסוק בייעוץ השקעות, והוא נוגע לוויתור על חלק מחובות הייעוץ וההתאמה מול בעל רישיון. שם נדרשים שניים מתוך שלושה תנאים: נכסים בשווי מעל ₪12,000,000, מומחיות או שנה בתפקיד מקצועי בשוק ההון, ולפחות 30 עסקאות בממוצע ברבעון בארבעת הרבעונים האחרונים. כסף לבדו אינו מספיק שם, והסף גבוה מזה של משקיע כשיר. ההשוואה המלאה בין המונחים מראה למה זה משנה למי שחותם.
מקורות: חוק ניירות ערך, התשכ״ח–1968, התוספת הראשונה, פרט (12), וסעיף 15א; תקנות ניירות ערך (פרטים לענין סעיפים 15א עד 15ג לחוק), התש״ס–2000, תקנה 2, לעניין מספר המשקיעים; חוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנ״ה–1995, התוספת הראשונה, פרט 9. נוסחי החוקים נבדקו ב-19.9.2026.