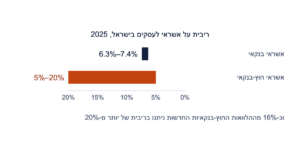
אם אין לכם יותר מ-9 מיליון שקל בנכסים נזילים, כמעט כל הצעה להשקיע בהלוואות לעסקים, בחברות פרטיות או בעסקאות נדל״ן נגמרה אצלכם באותו משפט: ״רק למשקיעים כשירים״. ביולי אישרה הכנסת חוק שמשנה את זה. מ-2 בפברואר 2027 יוכלו בתי השקעות להציע השקעות כאלה לכל אחד, דרך סוג חדש של קרן נאמנות בפיקוח רשות ניירות ערך. לקרן הזו יש מחיר, והוא לא בדמי הניהול: ייתכן שלא תוכלו לצאת ממנה כשתרצו. החוק מתיר לה עד 15 שנים בין מועד יציאה אחד לבא.
הכתבה הזו למי שישמע על הקרנות האלה מהבנק או מבית ההשקעות בחודשים הקרובים, ורוצה לדעת לפני כן שלושה דברים: מה ייכנס אליהן, כמה זמן הכסף עלול להיות תקוע, ומה עוד לא ידוע. השם הרשמי הוא קרן השקעות פרטיות בנאמנות, והיא אחד האפיקים במפת ההשקעות האלטרנטיביות.
- 2.2.2027היום שבו החוק נכנס לתוקף
- 15שנים, לכל היותר, בין מועד יציאה אחד לבא. בקרנות אחרות: עד שלוש שנים
- 12%מהקרן, לכל היותר, בהלוואה אחת, בחברה אחת או בנכס אחד
מה ייכנס לקרנות האלה, ולמי הן פתוחות
החוק מאפשר שני סוגים של קרנות כאלה. הסוג הראשון הוא החדש באמת: קרן שמותר לה להחזיק דברים שאינם נסחרים בבורסה, כמו הלוואות לעסקים ולפרויקטים, מניות של חברות פרטיות, נדל״ן ונכסים דיגיטליים. הסוג השני כבר קיים היום: קרנות גידור בנאמנות, שפועלות מכוח הסדר זמני של רשות ניירות ערך ומקבלות עכשיו הסדר קבוע.
שני גבולות קובעים מה יהיה בפנים. הראשון: בניין בישראל שהקרן קונה ישירות לא ייכנס, כי החוק מוציא כל נכס שחייב במס שבח. נדל״ן בחו״ל, או נדל״ן שמוחזק דרך מניות, אינו נתפס בהחרגה הזו. השני: עד 12% מהקרן בהלוואה אחת, בחברה פרטית אחת או בנכס אחד, אלא אם שר האוצר יקבע שיעור גבוה יותר.
ולמי הן פתוחות? לכל אחד. החוק לא קובע מבחן של עושר או של ידע, ולא סכום מינימום. הקרן מוצעת בתשקיף, כמו כל קרן נאמנות, והממשלה כתבה בהצעת החוק את הסיבה: למשקיע הפרטי בישראל יש גישה מוגבלת להשקעות כאלה לעומת משקיעים כשירים. זה ההבדל מול קרנות ההשקעה הפרטיות שנמכרות היום. בהן יכולים להיות לכל היותר חמישים משקיעים שאינם כשירים, ומעבר לזה הן יכולות לגייס רק ממשקיעים כשירים. הקרן החדשה יכולה גם להיסחר בבורסה כמו מניה, ואז יוצאים ממנה במכירה למשקיע אחר, במחיר של אותו יום.
כמה זמן הכסף עלול להיות תקוע
קרן נאמנות רגילה אפשר לפדות בכל יום מסחר. קרן שמחזיקה הלוואה לשבע שנים או חברה פרטית לא יכולה להבטיח את זה, כי אין לה מה למכור מחר בבוקר. לכן הקרן החדשה בנויה כקרן שיוצאים ממנה רק בתאריכים שנקבעו מראש. בקרנות אחרות מהסוג הזה, החוק מתיר עד 12 חודשים בין תאריך לתאריך, או עד 36 חודשים באישור הרשות. בקרן החדשה הוא מתיר עד 15 שנים. זו תקרה ולא חובה, וכל קרן תקבע את התאריכים שלה בתשקיף. אבל זו התקרה שהחוק בחר, והיא אומרת משהו על סוג הנכסים שהוא מצפה שיהיו בקרן.
שלושה דברים נוספים משפיעים על היציאה. הודעה מראש: הקרן רשאית לדרוש שתודיעו מראש שאתם רוצים לצאת, ומי שמפספס את המועד מחכה לתאריך הבא. יציאה בלי מזומן: החוק מאפשר לשלם למי שיוצא בנכסים ולא בכסף, בתנאים ששר האוצר יקבע ובשווי זהה. עצירה: יושב ראש רשות ניירות ערך רשאי לעצור יציאות מהקרן. ולבסוף, המחיר שבו יוצאים הוא הערכה. לנכס שאינו נסחר אין מחיר בשוק, והחוק קובע רק שהשווי ייקבע ״בדרך מקובלת״, לפי כללים שהרשות תקבע.
מה עוד לא ידוע
כמעט כל מה שתרצו לבדוק לפני שקונים ייקבע בכללים שהחוק משאיר לרשות ניירות ערך ולשר האוצר: מה יהיה בתשקיף, אם מותר לגבות דמי כניסה, איך ובאיזו תדירות יעריכו את הנכסים, אילו נכסים מותרים בכל סוג קרן, וכמה זמן יעבור בפועל בין תאריכי היציאה. בבדיקה באתר הרשות וברשת ב-28 בספטמבר 2026 לא מצאנו אף אחד מהכללים האלה, לא בנוסח סופי ולא בטיוטה, והחוק לא קובע מתי יפורסמו.
שני דברים כבר ידועים. הראשון לטובת המשקיע: החוק מחייב שמנהל הקרן יחזיק בעצמו יחידות בקרן שהוא מנהל. כמה, ובאילו תנאים, ייקבע בכללים. השני עוד פתוח: החוק לא אומר איך הקרנות האלה ימוסו, ולא מצאנו הנחיה של רשות המסים לגביהן. איך ממוסה היום קרן גידור פרטית מראה כמה המבנה משנה את לוח הזמנים של המס.
ולמי שמחזיק היום קרן גידור בנאמנות: לפי דברי ההסבר לחוק, הסוג השני הוא ההסדר הקבוע לקרנות האלה, אבל בחוק עצמו אין הוראת מעבר. מה יקרה לקרן קיימת בפברואר 2027 תלוי, שוב, בכללים של הרשות.
- חוק לעידוד פעילות בשוק ההון (תיקוני חקיקה), התשפ״ו–2026, פרק ב׳ (סעיף 3) ופרק ג׳ (סעיף 4, תחילה), ספר החוקים 3579, 2.8.2026, עמ׳ 1070. נבדק ב-28.9.2026.
- חוק השקעות משותפות בנאמנות, התשנ״ד–1994, בנוסחו מ-2.2.2027: סעיף 1 (הגדרת ״קרן השקעות פרטיות בנאמנות״), סעיף 2(ב) (הסדר של עד חמישים משתתפים), סעיף 46(א) (פדיון בימי חישוב המחירים), סעיף 47 (קרן מועדים קבועים, הפער המרבי וההודעה המוקדמת), סעיף 48 (הפסקת פדיון), וסעיף 129ג1 (הנכסים המותרים, תקרת 12%, הערכת שווי, פדיון שלא במזומן וחובת הרכישה של המנהל). נוסח החוק. נבדק ב-28.9.2026.
- הצעת חוק לעידוד פעילות בשוק ההון (תיקוני חקיקה), התשפ״ד–2024, הצעות חוק הממשלה 1773, 26.6.2024, דברי ההסבר לסעיף 2, עמ׳ 1165–1166: נגישות המשקיע הקמעונאי, והסדרת הקבע של קרנות הגידור בנאמנות.
- רשות ניירות ערך, עמדות סגל הרשות בדבר הצעה ותיווך של הסדרי השקעה משותפת, 18.11.2024, פרק א׳: משקיעים כשירים אינם נמנים עם המשתתפים בהסדר; עד 35 פניות למשקיעים שאינם כשירים ב-12 חודשים, ותקרה כוללת של 50 משקיעים שאינם כשירים שאינה תחומה בזמן; המניין מצטבר לכל מי שמציע את אותו הסדר. נבדק ב-28.9.2026.
- רשות ניירות ערך: לא נמצאו כללים או טיוטות כללים לפי סעיף 129ג1 באתר הרשות, בבדיקה מ-28.9.2026.