נניח שקיבלתם השבוע מצגת של קרן השקעות פרטית, הסכם הצטרפות באנגלית, ובקשה לחתום על הצהרה שאתם משקיעים כשירים. מה שבתוך הקרן יכול להיות הלוואות, נדל״ן או חברות פרטיות, אבל שלושה דברים נכונים כמעט בכולן. את הכסף אי אפשר למשוך באמצע, גם אם תרצו. מי שפנה אליכם אולי לא היה רשאי לעשות את זה. ובמקום תשקיף תקבלו מסמכים שכתב מי שמגייס את הכסף.
הכתבה הזו למי שמחזיק עכשיו מסמכים כאלה, או שיקבל אותם בקרוב: מה בעצם קונים, מי רשאי למכור לכם, ומה לשאול לפני שחותמים. זה אחד האפיקים במפת ההשקעות האלטרנטיביות.
- 35פניות בשנים עשר חודשים למשקיעים שאינם כשירים, לקרן ולכל המשווקים שלה יחד
- 50משקיעים שאינם כשירים בקרן, בסך הכול ובכל זמן נתון
- 5לקוחות בשנה שמתווך יחיד בלי רישיון רשאי לשרת, אם אינם כשירים לתיווך לא מפוקח
מה בעצם קונים
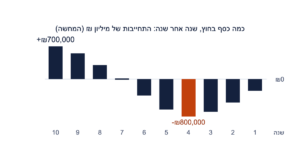
ברוב המקרים אתם נכנסים כשותפים בשותפות. מי שמנהל אותה, שנקרא השותף הכללי, מקבל את ההחלטות ואחראי לחובות שלה. אתם שותפים מוגבלים: אתם לא יכולים להפסיד יותר ממה שהכנסתם, ומותר לכם לעיין בספרים. אבל החוק לוקח מכם שני דברים. אתם לא מתערבים בניהול, ומי שמתערב נהיה אחראי לחובות כאילו היה המנהל. ואתם לא יכולים למשוך את ההשקעה כל עוד השותפות קיימת. זה לא סעיף שמישהו בחר להכניס להסכם ואפשר להתמקח עליו, זה כתוב בחוק. הכסף חוזר רק בדרכים שההסכם מאפשר: חלוקות כשהקרן מוכרת, מכירת החלק שלכם למישהו אחר באישור, או סגירת הקרן בסוף חייה.
ולמה אין תשקיף? כי כל עוד הקרן לא מפרסמת את עצמה לציבור ויש בה מעט משקיעים, חוק הקרנות לא חל עליה. רשות ניירות ערך לא סופרת בהם משקיעים כשירים, כך שהמגבלה היא רק על מי שאינו כשיר, ויש שתיים: 35 פניות בשנים עשר חודשים, ו-50 משקיעים בסך הכול, בלי הגבלת זמן. כלל 35 הניצעים מסביר למה זה הופך את המעמד שלכם לשאלה הראשונה בשיחה. בפועל, במקום תשקיף מקבלים מסמכים שהמגייס כתב: מצגת, מזכר הצעה, הסכם שותפות והסכם הצטרפות. אין נאמן, והקרן אינה מפוקחת כקרן. המקבילה המפוקחת, קרן השקעות פרטיות בנאמנות, מותרת רק מפברואר 2027.
מי מוכר לך, ומה הרשות קבעה
בנובמבר 2024 פרסמה רשות ניירות ערך עמדות סגל על הצעה ותיווך של הסדרים כאלה, ושלוש מהן נוגעות ישירות למי שמקבל הצעה. הראשונה: ״פנייה״ היא מושג רחב. היא כוללת שיחת טלפון, מייל, פרסום ברשתות, מצגת, כנס משקיעים, סוכן ואפילו פה לאוזן, והיא נספרת בלי קשר לשאלה אם הובילה להשקעה. השנייה: המניין מצטבר. אם הקרן עצמה פנתה ל-20 משקיעים שאינם כשירים בשנה, כל המשווקים שעובדים איתה יחד יכולים לפנות לעוד 15 לכל היותר. גם פיצול הגיוס לכמה ישויות שמשקיעות באותה עסקה לא מאפס את הספירה. השלישית: מי שמגייס לקוחות, מקבל על כך תשלום ומשכנע אותם להשקיע הוא חלק משירות השיווק, ולכן חייב ברישיון בעצמו. בית משפט קבע עיקרון דומה בספטמבר 2024.
מי רשאי למכור לכם, ובאיזה כובע? בקודקס ההשקעות שפרסמה בספטמבר 2025, הרשות מחלקת את המתווכים לארבעה. יועץ השקעות מקבל תשלום רק מכם. משווק השקעות רשאי לקבל תשלום גם מיצרן המוצר, וחייב לגלות לכם את הזיקה הזו מראש. מתווך יחיד בלי רישיון ובלי זיקה רשאי לשרת עד 5 לקוחות בשנה שאינם ״כשירים לתיווך לא מפוקח״. מתווך בלי רישיון שמקבל תשלום מהיצרן רשאי לשרת רק לקוחות שעומדים בהגדרה הזו. וההגדרה הזו אינה ההגדרה של משקיע כשיר. היא נמצאת בחוק הייעוץ, ודורשת שניים משלושה תנאים: נכסים של ₪12,000,000, מומחיות בשוק ההון, ומחזור עסקאות. ההבדל בין שני המעמדות הוא בדיוק ההבדל בין מי שרשאי להציע לכם מוצר לבין מי שרשאי לקבל על זה עמלה בלי רישיון.
מה לשאול לפני שחותמים
אין כאן רשימת סימני אזהרה על קרן מסוימת. יש כאן שאלות שהתשובה עליהן צריכה להופיע במסמכים, ואם אינה מופיעה, זה כבר מידע.
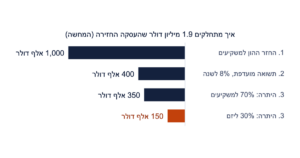
מי מעריך את הנכסים, ובאיזו תדירות? בנכס שאינו נסחר, השווי בדוח הרבעוני הוא הערכה. חפשו אם מעריך חיצוני מעורב, ואם שיטת ההערכה כתובה בהסכם. איך יוצאים? מה תקופת החיים של הקרן, אם אפשר להאריך אותה ובידי מי ההחלטה, ומה התנאים להעברת הזכות לאחר. איפה שכר הטרחה? דמי ניהול על ההון שהתחייבתם אליו או על ההון שהושקע, דמי הצלחה, רף תשואה שמתחתיו אין דמי הצלחה, ומי נושא בהוצאות הקרן עצמה. מה עולה מבנה 2/20 מראה כמה השאלות האלה שוות. מי מבקר את הדוחות? שם של משרד רואי חשבון, לא ״רואה חשבון מבקר״. מה קורה אם המנהל עוזב? האם יש בהסכם מנגנון לאנשי מפתח, ומה הוא מאפשר לכם. ומי פנה אליכם? יש לו רישיון, ומי משלם לו?
ולבסוף, המס. שותפות שקופה לצורכי מס, ולכן חלקכם ברווח עשוי להיות חייב במס עוד לפני שקיבלתם ממנו שקל. איך קרן גידור פרטית ממוסה מפרט את ההסדר הנפוץ.
- פקודת השותפויות [נוסח חדש], התשל״ה–1975, סעיפים 57 (הרכב שותפות מוגבלת) ו-63 (מעמדו של שותף מוגבל: אי-השתתפות בניהול, איסור משיכת ההשקעה, וחבות מי שמשתתף בניהול). נוסח הפקודה. נבדק ב-28.9.2026.
- חוק השקעות משותפות בנאמנות, התשנ״ד–1994, סעיף 2(ב). נוסח החוק. נבדק ב-28.9.2026.
- רשות ניירות ערך, עמדות סגל הרשות בדבר הצעה ותיווך של הסדרי השקעה משותפת, 18.11.2024: פרק א׳ (היקף הפנייה, מניין מצטבר, פיצול לישויות, ומשקיעים כשירים שאינם נספרים) ופרק ב׳ (חובת רישיון למגייסי לקוחות), כולל ת״א 62135-09-19 שגיא נ׳ אולימפוס פתרונות כלכליים בע״מ, 1.9.2024, כמצוטט בעמדה. נבדק ב-28.9.2026.
- רשות ניירות ערך, קודקס השקעות: מדריך להבנת הכללים, ההגנות והחובות בעולם ההשקעות, ספטמבר 2025: סוגי המשקיעים, סוגי המתווכים ומי רשאי לשרת את מי, ומגבלות ההפצה של הסדר השקעה משותפת. נבדק ב-28.9.2026.