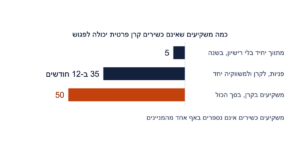
הציעו לכם קרן שמחלקת ריבית קבועה של כ-10% בשנה, ״מגובה בנדל״ן״, וזה נשמע כמו פיקדון עם תוספת. זה לא. קרן חוב פרטית נותנת הלוואות בעצמה, לרוב ליזמי נדל״ן, ואת הריבית שהיא מחלקת לכם משלמים הלווים. הם משלמים ריבית כזו כי זה המחיר שהשוק דרש מהם, ולעיתים כי בנק לא היה מלווה להם בתנאים טובים יותר. וכשלווה מפסיק לשלם, זה מגיע אליכם.
הכתבה הזו למי שהציעו לו קרן כזו: למי הקרן מלווה ומה מבטיח את ההלוואה, מאיפה בדיוק מגיעה הריבית, ומה קורה לכסף שלכם כשהלוואה לא נפרעת. דבר אחד לפני שמתחילים: זו לא קרן אג״ח. קרן אג״ח קונה אגרות חוב שנסחרות בבורסה ויש להן מחיר בכל יום. את ההלוואות של קרן חוב פרטית אי אפשר למכור בלחיצת כפתור. זה הפרק על חוב פרטי במפת ההשקעות האלטרנטיביות.
- 68%מהאשראי של חברות האשראי החוץ-בנקאי הציבוריות מופנה לבינוי ולנדל״ן
- 5%-20%טווח הריבית על אשראי חוץ-בנקאי לעסקים, מול 6.3%-7.4% בבנקים
- 117מיליארד ₪ של חוב עסקי לא סחיר לגופים חוץ-בנקאיים, סוף 2025
למי הקרן מלווה, ובאיזה ביטחון
בנק ישראל מודד את השוק הזה מבחוץ. בסוף 2025, עסקים בישראל חייבו 117 מיליארד ₪ בהלוואות ובאג״ח לא נסחרות לגופים שאינם בנקים. זה כ-8% מכל החוב העסקי, ש921 מיליארד ממנו הם הלוואות מהבנקים. קרנות החוב הן אחד המלווים בנתח הזה, לצד גופים מוסדיים וחברות אשראי. על החברות הציבוריות שבהן יש לבנק ישראל גם פירוט: האשראי שלהן צמח ב-2025 בכ-17%, לכ-25.4 מיליארד ₪, וכ-68% ממנו מופנה לבינוי ולנדל״ן.
הבטוחה היא בדרך כלל נדל״ן: קרקע, פרויקט בבנייה או נכס מניב. אבל ״מגובה בנדל״ן״ אומר פחות משנדמה, כי השאלה היא מי ראשון בתור. בפרויקט שיש לו ליווי בנקאי, הבנק מחזיק בדרך כלל בשעבוד הראשון, והלוואה נוספת לאותו פרויקט עומדת אחריו ומקבלת את מה שנשאר אחרי שהבנק נפרע. בנק ישראל עצמו מצביע איפה הסיכון מתרכז: בסוף הרבעון השלישי של 2025, יותר ממחצית מהאשראי הבנקאי למימון קרקעות ניתן ביחס מימון של יותר מ-75% משווי הבטוחה. בנכסים מניבים בהקמה עלה שיעור כזה מכ-25% לכ-38% בתוך שנה. בליווי בנייה למגורים הוא נשאר כ-10%. קרן שמלווה ליזם קרקע מלווה בדיוק באזור שבו הבטוחה רגישה ביותר לירידת מחירים.
מאיפה מגיעה הריבית
לפי בנק ישראל, הריבית על אשראי בנקאי לעסקים נעה ב-2025 סביב 6.3%-7.4%, ואילו אשראי חוץ-בנקאי תומחר בטווח של 5%-20%, וכ-16% מההלוואות החדשות ניתנו בריבית של יותר מ-20%. הבנק מסביר את הפער בשונות בפרופיל הסיכון של הלווים, ומוסיף שחלק מהאשראי העסקי החוץ-בנקאי אינו כפוף למגבלות חוק אשראי הוגן. הוא גם מתאר את מבנה השוק במילה אחת, ״מינוף כפול״. הבנקים מממנים את הגופים החוץ-בנקאיים, כ-63% ממקורות המימון שלהם, והגופים האלה מממנים יזמי נדל״ן, ״לעיתים כאלו שפרופיל הסיכון שלהם אינו מאפשר מימון בנקאי ישיר״.
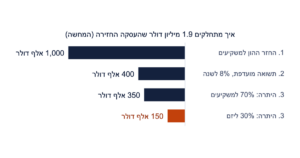
מכאן החשבון של המשקיע. הריבית שהקרן מחלקת היא הריבית שהלווים משלמים, פחות דמי הניהול, ופחות ההפסדים על הלוואות שלא נפרעו. אם הלווים משלמים ריבית דו-ספרתית, הם משלמים אותה כי זה המחיר שהשוק דרש מהם, וחלק מהמחיר הזה הוא בדיוק הסיכון שהם לא יחזירו. 10% קבועים הם הבטחה של הקרן לגבי ההכנסה שלה. הם אינם הבטחה לגבי ההפסדים.
מה קורה כשלווה לא מחזיר
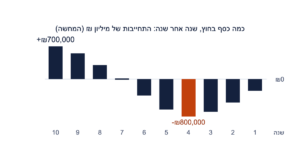
כשהלוואה נכנסת לפיגור, הקרן צריכה לגבות אותה, ולרוב זה אומר לממש בטוחה: למכור קרקע או פרויקט, לפעמים דרך כונס נכסים. זה לוקח זמן, ולפעמים שנים. בזמן הזה שלושה דברים קורים למשקיע. ההלוואה מקבלת שווי מהערכה. לנכס כזה אין מחיר שוק, ומי שמעריך אותו בדוחות הוא בדרך כלל מי שנתן אותו. החלוקות יכולות להיעצר. ריבית שלא נגבתה לא מחולקת. היציאה נסגרת. בשותפות מוגבלת, שותף אינו רשאי למשוך את השקעתו כל עוד השותפות קיימת. בקרן שמאפשרת פדיון, הפדיון תלוי בכך שיש מזומן לשלם אותו, ומזומן בדיוק אין כשההלוואות לא נפרעות.
מכאן גם הסיבה לחשוד בגרף תשואה חלק מדי. קרן שמעריכה את ההלוואות של עצמה יכולה להציג שורה ישרה של 10% בשנה עד הרגע שבו היא מכירה בהפסד, ואז לרדת בבת אחת. הקו החלק מלמד על שיטת ההערכה לפחות כמו שהוא מלמד על ההלוואות. מפברואר 2027, קרן חוב שתוקם כקרן השקעות פרטיות בנאמנות תהיה כפופה לתקרה של 12% חשיפה ללווה אחד, להערכת שווי לפי הוראות רשות ניירות ערך, ולפיקוח. קרן פרטית במבנה של היום אינה כפופה לאף אחד מאלה, מלבד מה שכתוב בהסכם שלה.
- בנק ישראל, דוח היציבות הפיננסית לשנת 2025, מרץ 2026: לוח 2.3.1 ואיור 2.3.2 (החוב העסקי לפי מקור, דצמבר 2025); איור 2.3.8 (שיעור האשראי הבנקאי ביחס מימון מעל 75%, ספטמבר 2025); עמ׳ 55–56 (האשראי של החברות החוץ-בנקאיות הציבוריות, הריכוזיות בבינוי ובנדל״ן, מקורות המימון, ״מינוף כפול״ וטווחי הריבית); ותמצית הדוח (יכולת העמידה בהתחייבויות בענף הבינוי והנדל״ן, מחירי הדירות והמלאי). נבדק ב-28.9.2026.
- פקודת השותפויות [נוסח חדש], התשל״ה–1975, סעיף 63(ב): שותף מוגבל אינו רשאי למשוך חלק מהשקעתו במשך קיומה של השותפות. נוסח הפקודה. נבדק ב-28.9.2026.
- חוק השקעות משותפות בנאמנות, התשנ״ד–1994, סעיף 129ג1(א)(4) ו-(9), בנוסחו מ-2.2.2027: הערכת שווי ותקרת החשיפה ללווה. נוסח החוק. נבדק ב-28.9.2026.