השקעות אלטרנטיביות הן אפיקי השקעה שאינם מניות ואג״ח הנסחרים בבורסה ואינם פיקדון בבנק: קרנות גידור, קרנות השקעה פרטיות, חוב פרטי, פרייבט אקוויטי ונדל״ן שאינו נסחר. הדף הזה הוא המפה שלהם בשוק הישראלי: מה כל אפיק, מי רשאי להשקיע בו, מתי אפשר לצאת ממנו, ואיפה ממשיכים לקרוא.
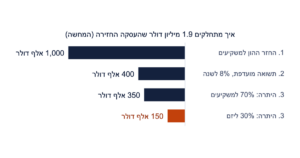
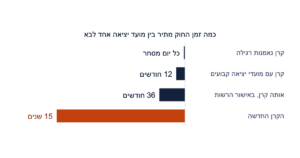
שלושה מאפיינים חוזרים כמעט בכולם. הראשון הוא נזילות מוגבלת: יוצאים רק במועדים שנקבעו מראש, לפעמים אחרי תקופת נעילה, ולפעמים רק כשהקרן מוכרת את מה שקנתה. עד כמה זה יכול להגיע? בקרן נאמנות רגילה עם מועדי פדיון קבועים, החוק מתיר לכל היותר 36 חודשים בין מועד פדיון אחד למשנהו. בקרן השקעות פרטיות בנאמנות הוא מתיר 15 שנים. השני הוא מבנה שכר אחר: דמי ניהול קבועים, ועליהם דמי הצלחה שהם אחוז מהרווח. מה עולה מבנה 2/20 לאורך עשור. השלישי הוא מחיר שאין לו שוק: נכס שלא נסחר מקבל שווי מהערכה, ולרוב מי שמעריך אותו הוא מי שמנהל אותו. תשואה חלקה של קרן כזו אומרת משהו גם על שיטת ההערכה, לא רק על הנכסים.
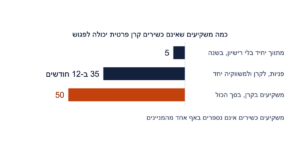
מי רשאי להשקיע נקבע בעיקר לפי המבנה המשפטי, לא לפי הנכס. קרן פרטית היא הסדר שמגייס בלי פנייה לציבור, ושיש בו לכל היותר חמישים משקיעים שאינם כשירים. משקיעים כשירים אינם נספרים במניין. לכן חוק השקעות משותפות בנאמנות אינו חל עליה: אין לה תשקיף, והיא אינה מפוקחת כקרן. היא מגייסת בדרך כלל לפי כלל 35 הניצעים, כלומר עד 35 משקיעים בשנה בלי תשקיף, ומשקיע שעומד בהגדרת משקיע כשיר אינו נספר במניין. זו הסיבה שכמעט כל הצעה פרטית נפתחת בשאלה אם אתה כשיר. קרן בנאמנות היא הדלת השנייה: תשקיף, נאמן, דיווחים ופיקוח, והיא פתוחה לכל משקיע. עד עכשיו רק קרנות גידור נכנסו בדלת הזו, מכוח הוראה זמנית של רשות ניירות ערך. החוק שעבר ביולי 2026 פותח אותה לרוב המפה: מ-2 בפברואר 2027 מותרת קרן השקעות פרטיות בנאמנות, שיכולה להחזיק חוב פרטי, מניות לא סחירות, זכויות בנדל״ן ונכסים דיגיטליים. היא מוצעת בתשקיף, והחוק אינו קובע לה מבחן כשירות. הכללים המפורטים של הרשות עוד לא פורסמו.
קרנות גידור. קרנות שמריצות אסטרטגיות מסחר שקרן נאמנות רגילה אינה יכולה להריץ: מינוף, מכירה בחסר ונגזרים. בישראל הן מגיעות כקרן פרטית או כקרן גידור בנאמנות, וההבדל בין השתיים קובע את המינימום, את הנזילות ואת המס. המדריך לקרנות גידור מתחיל שם.
קרנות השקעה פרטיות. זו המעטפת שבה מגיעות רוב ההצעות הפרטיות, בלי קשר למה שבתוכן: שותפות מוגבלת, שותף כללי שמנהל אותה, הסכם שותפות במקום תשקיף, והתחייבות לכמה שנים. מה חותמים כשקרן פרטית שולחת את המסמכים.
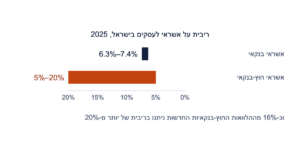
חוב פרטי. הלוואות לעסקים ולפרויקטים שאינן עוברות דרך בנק או דרך הבורסה, בדרך כלל בריבית גבוהה יותר ובביטחון כלשהו, ולרוב הביטחון הוא נדל״ן. לפי בנק ישראל, החוב הלא סחיר של המגזר העסקי לגופים חוץ־בנקאיים בישראל הגיע בסוף 2025 ל-117 מיליארד ₪, כ-8% מכל החוב העסקי. קרנות החוב הן אחד המלווים בשוק הזה. מה עומד מאחורי הריבית הקבועה של קרן חוב.
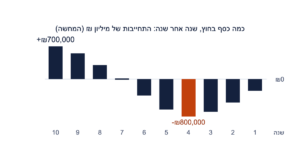
פרייבט אקוויטי. החזקה בחברות פרטיות, לרוב דרך קרן שקונה אותן, משביחה ומוכרת לאורך שנים. המשקיע מתחייב לסכום, והקרן מושכת אותו בחלקים כשהיא מוצאת עסקאות, כך שבשנים הראשונות הכסף יוצא והתשואה מאחרת. פרייבט אקוויטי, והשנים שבהן הכסף מחויב ועוד לא מושקע.
נדל״ן. כאן יש שני קצוות. בקצה אחד עסקה פרטית בחו״ל, למשל בניין דירות להשכרה בארה״ב, שמצטרפים אליה כשותף מוגבל לצד יזם שמקבל נתח מהרווח. מי מקבל ראשון בעסקת מולטי פמילי. בקצה השני קרנות ריט, שמחזיקות נדל״ן מניב ונסחרות בבורסה כל יום. הן אלטרנטיביות בנכס ולא בנזילות, ולכן שם ההגדרה מתחילה להיסדק: קרנות ריט.
ומה עם המס. בחשבון השקעות בבנק ישראלי, הבנק מנכה את מס רווחי ההון ואיש אינו מגיש דוח. כמעט כל אפיק במפה הזו משנה את זה. קרן פרטית ממוסה בכל שנה, גם על רווח שעוד לא מומש: איך קרן גידור ממוסה. נכס אמריקאי חשוף גם למס העיזבון האמריקאי. ובחלק מהמקרים אף אחד לא מנכה בשבילך. המדריך למס רווחי הון מסביר את הצד הזה, ומתי הדיווח עובר אליך מפרט את המקרים שבהם החובה לדווח עוברת אליך.
האתר לא אומר לאף אחד כמה מהתיק להעביר לאפיקים האלה. הוא בודק, לכל אחד מהם, כמה הוא עולה, מתי אפשר לצאת ממנו, ומה יכול להשתבש.
מקורות: חוק לעידוד פעילות בשוק ההון (תיקוני חקיקה), התשפ״ו–2026, פרק ב׳, ספר החוקים 3579, 2.8.2026; חוק השקעות משותפות בנאמנות, התשנ״ד–1994, סעיפים 2(ב), 47(א)(3) ו-129ג1; חוק ניירות ערך, התשכ״ח–1968, סעיף 15א והתוספת הראשונה; רשות ניירות ערך, עמדות סגל בדבר הצעה ותיווך של הסדרי השקעה משותפת, 18.11.2024; בנק ישראל, דוח היציבות הפיננסית לשנת 2025, מרץ 2026, לוח 2.3.1 ואיור 2.3.2. הנתונים נבדקו ב-28.9.2026.